Berufsunfähigkeitsversicherung mit Altersvorsorge kombinieren
Berufsunfähigkeitsversicherung mit Altersvorsorge kombinieren – Strategisch vorsorgen, doppelt profitieren
Die Kombination aus Berufsunfähigkeitsversicherung (BU) und Altersvorsorge zählt zu den anspruchsvollsten Konzepten moderner Finanzplanung. Wir entwickeln Lösungen, die existenzielle Risiken absichern und gleichzeitig systematisch Vermögen für das Alter aufbauen. Mit einer intelligent strukturierten BU-Altersvorsorge-Kombination schaffen wir finanzielle Stabilität in jeder Lebensphase.
Albert Wellerdt | Partner
Warum die Kombination aus Berufsunfähigkeitsversicherung und Altersvorsorge sinnvoll ist
Eine isolierte Betrachtung von Risikoabsicherung und Vermögensaufbau greift zu kurz. Wer frühzeitig berufsunfähig wird, verliert nicht nur sein laufendes Einkommen, sondern auch die Fähigkeit, weiter Kapital für das Alter zu bilden. Genau hier setzt die Kombination an:
- Absicherung des laufenden Einkommens bei Berufsunfähigkeit
- Beitragsbefreiung für die Altersvorsorge im Leistungsfall
- Fortführung des Vermögensaufbaus trotz Einkommensverlust
- Steuerliche Gestaltungsmöglichkeiten
- Vereinfachte Vertragsstruktur mit klarer Integration
Wir stellen sicher, dass im Leistungsfall nicht nur eine monatliche BU-Rente gezahlt wird, sondern gleichzeitig die Altersvorsorge weiter aufgebaut wird.
Kundenstimmen
Das sagen unsere Kunden


Funktionsweise einer kombinierten BU mit Altersvorsorge
Die Kombination erfolgt in der Regel über eine fondsgebundene oder klassische Rentenversicherung, in die eine Berufsunfähigkeits-Zusatzversicherung (BUZ) integriert ist.
Grundstruktur
- Hauptvertrag: Altersvorsorge (Rentenversicherung)
- Zusatzbaustein: Berufsunfähigkeitsversicherung
- Leistungsmechanismus:
- Zahlung einer BU-Rente
- Beitragsbefreiung
- Optional: Weiterzahlung der Altersvorsorgebeiträge durch den Versicherer
Schematische Darstellung
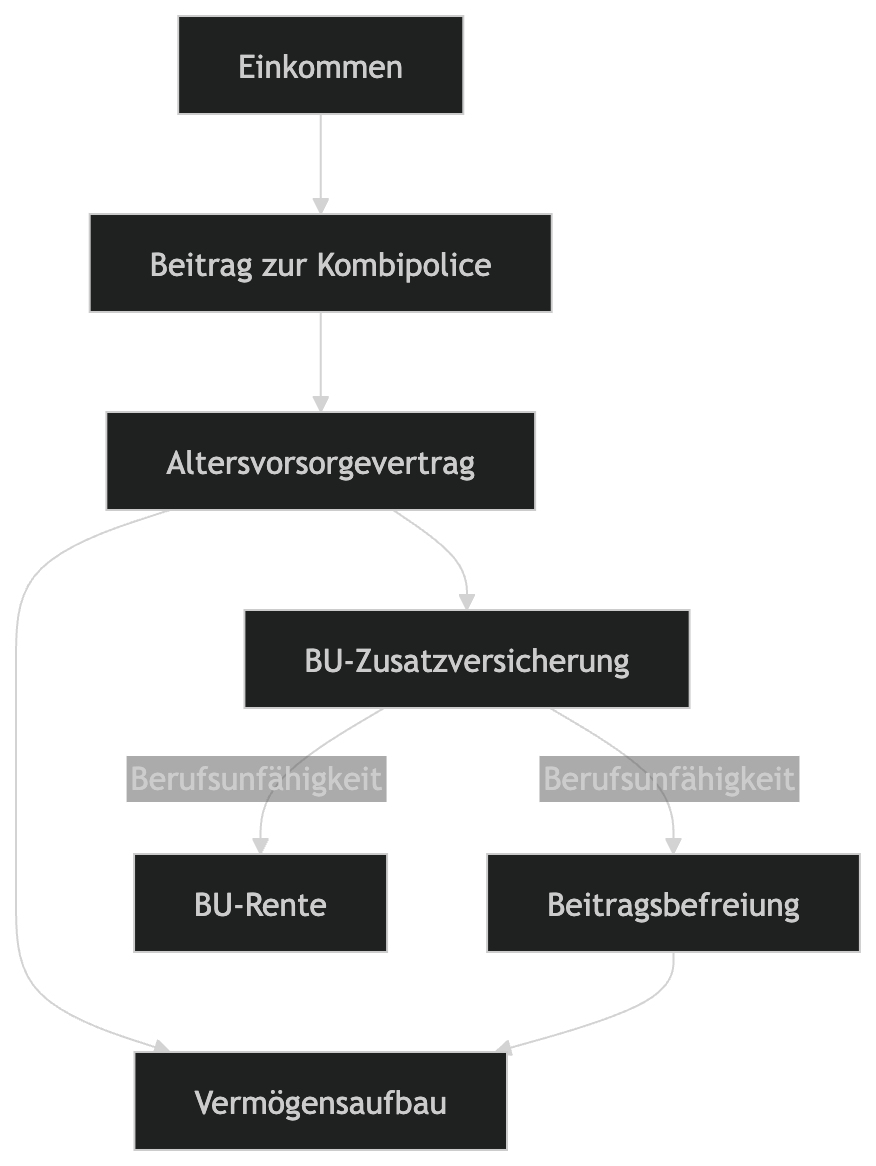
Dieses Zusammenspiel sorgt dafür, dass selbst im Fall einer dauerhaften Erwerbsunfähigkeit kein Bruch in der Altersvorsorge entsteht.
Varianten der Kombination: Welche Modelle existieren?
1. Klassische Rentenversicherung mit BUZ
- Garantierte Mindestverzinsung (bei klassischen Tarifen)
- Planbare Altersrente
- Stabilitätsorientierter Ansatz
2. Fondsgebundene Rentenversicherung mit BUZ
- Höhere Renditechancen
- Flexible Fondsauswahl
- Inflationsschutz durch Kapitalmarktbeteiligung
- Anpassbare Anlagestrategie über die Laufzeit
3. Basisrente (Rürup) mit Berufsunfähigkeits-Zusatz
- Steuerlich besonders interessant für Selbstständige und Gutverdiener
- Beiträge steuerlich absetzbar
- BU-Beitrag steuerlich integriert
- Lebenslange Rentenzahlung im Alter
Wir analysieren Einkommensstruktur, Steuerstatus und Berufsbild, um das optimale Modell zu wählen.
Kostenlose Beratung anfordern
In 2 Minuten zur kostenlosen persönlichen Beratung
Bitte füllen Sie das Formular möglichst vollständig aus. Wir kontaktieren Sie in Kürze mit Terminvorschlägen für Ihre persönliche Beratung. Telefonisch erreichen Sie uns unter 0351 45692545.
Steuerliche Aspekte der BU-Altersvorsorge-Kombination
Eine kombinierte Lösung eröffnet gezielte steuerliche Gestaltungsmöglichkeiten:
Während der Einzahlungsphase
- Beiträge zur Basisrente sind als Sonderausgaben absetzbar
- BU-Beiträge innerhalb der Basisrente ebenfalls steuerlich berücksichtigt
- Steuerliche Entlastung steigt mit persönlichem Steuersatz
Während der Leistungsphase
- BU-Rente ist steuerlich mit dem Ertragsanteil oder voll (je nach Vertragsart) zu versteuern
- Altersrente unterliegt nachgelagerter Besteuerung
Wir strukturieren die Lösung so, dass Nettoeffekte langfristig optimiert werden.
Vorteile der Kombination gegenüber getrennten Verträgen
Kriterium | Kombination | Getrennte Verträge |
|---|---|---|
Verwaltung | Ein Vertrag | Zwei Verträge |
Beitragsbefreiung | Automatisch integriert | Separate Regelung notwendig |
Steuerliche Gestaltung | Teilweise optimiert | Getrennte Betrachtung |
Flexibilität | Tarifabhängig | Höher bei separater BU |
Die kombinierte Lösung ist besonders attraktiv, wenn steuerliche Effizienz und nahtlose Fortführung der Altersvorsorge im Fokus stehen.
Nachteile und Abwägungen einer BU mit Altersvorsorge
Eine kombinierte Lösung ist nicht in jedem Fall optimal. Entscheidende Faktoren:
- Geringere Flexibilität bei späterer Vertragsänderung
- Kündigung betrifft beide Bausteine
- Komplexere Tarifstruktur
- Teilweise höhere Gesamtkosten
Deshalb prüfen wir vor Umsetzung stets:
- Berufsrisiko
- Gesundheitsstatus
- Einkommensentwicklung
- Liquiditätsreserve
- Steuerliche Situation
Nur wenn die Kombination strategisch sinnvoll ist, empfehlen wir sie.
Für wen eignet sich die Kombination besonders?
Akademiker und Angestellte mit hohem Einkommen
- Steueroptimierung durch Basisrente
- Hoher Absicherungsbedarf
Selbstständige und Freiberufler
- Kein gesetzlicher BU-Schutz
- Hoher steuerlicher Hebel
- Altersvorsorge eigenverantwortlich notwendig
Berufseinsteiger mit langfristiger Planung
- Niedrige Einstiegsbeiträge
- Frühe Gesundheitsprüfung sichern
- Langfristiger Zinseszinseffekt
Leistungsmerkmale einer hochwertigen BU-Altersvorsorge-Kombination
Wir achten auf folgende Qualitätskriterien:
- Verzicht auf abstrakte Verweisung
- Prognosezeitraum maximal 6 Monate
- Rückwirkende Leistung
- Dynamikoption ohne erneute Gesundheitsprüfung
- Nachversicherungsgarantie bei Lebensereignissen
- Weltweiter Versicherungsschutz
- Leistungsdauer bis mindestens 67 Jahre
Nur Tarife mit exzellenter Bedingungsqualität gewährleisten langfristige Sicherheit.
Beitragshöhe und Kalkulationsgrundlagen
Die Kosten hängen ab von:
- Eintrittsalter
- Gesundheitszustand
- Berufsgruppe
- Höhe der BU-Rente
- Gewählter Altersvorsorgeform
- Garantieniveau
- Fondsstrategie
Beispielhafte Struktur:
- BU-Rente: 2.000 € monatlich
- Altersvorsorgebeitrag: 300 €
- Laufzeit: bis 67
- Dynamik: 3 % jährlich
Wir erstellen individuelle Modellrechnungen mit realistischen Renditeannahmen und Stressszenarien.
Strategische Entscheidungslogik: Kombination oder Trennung?
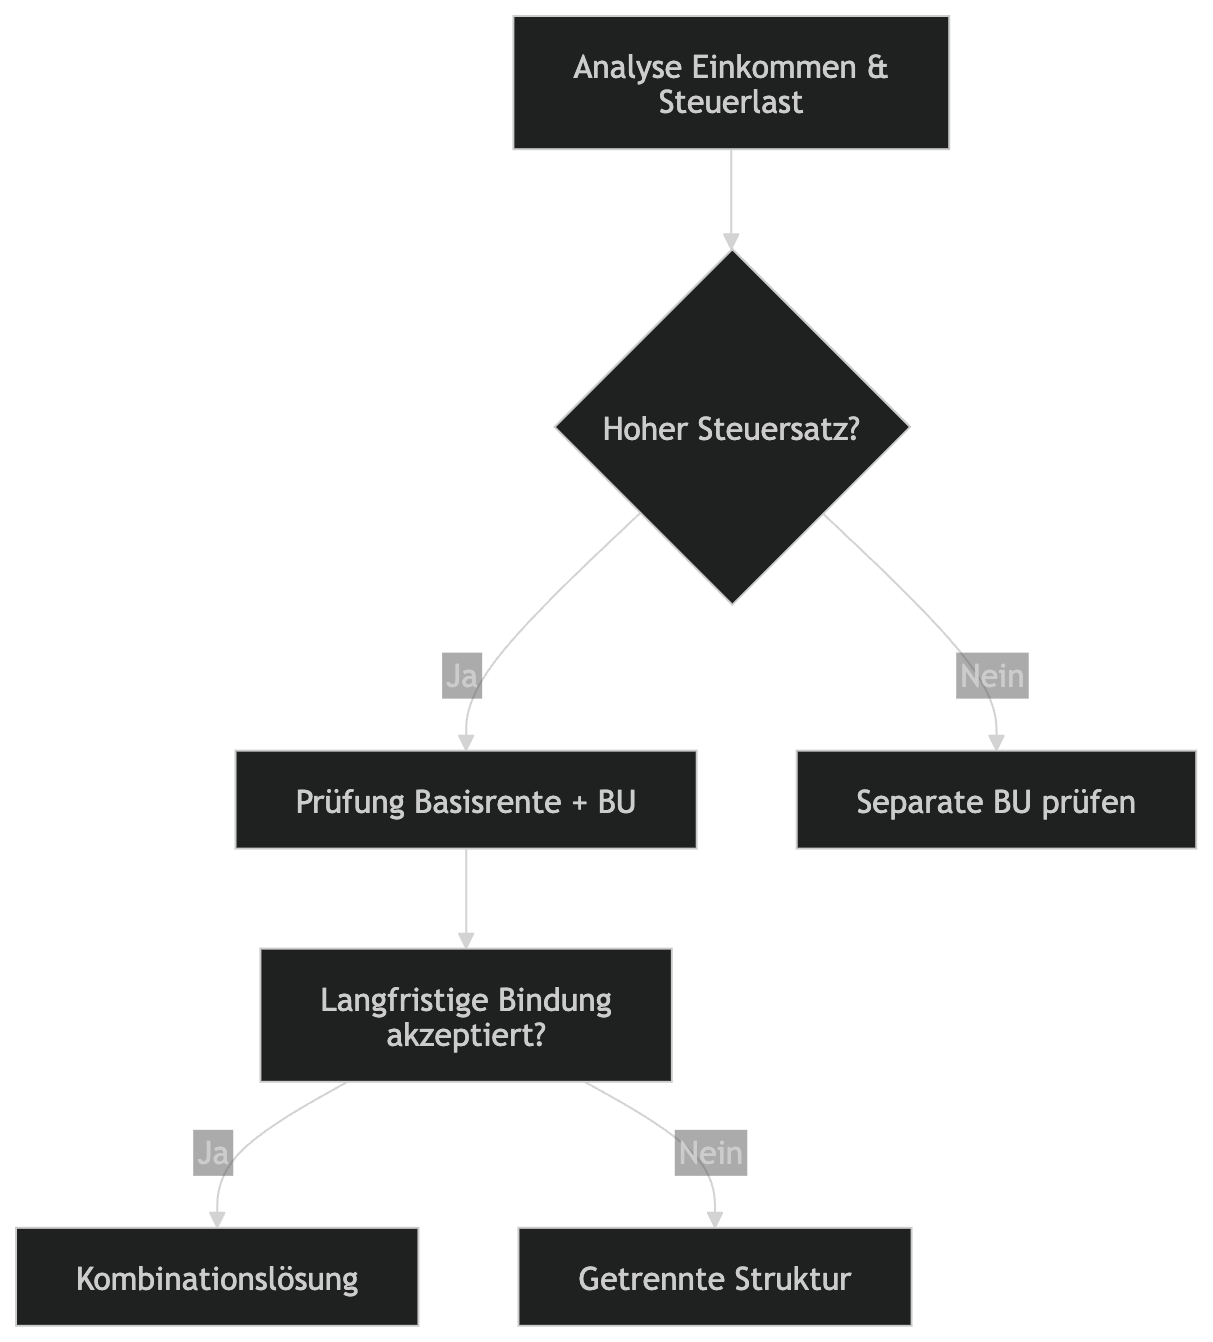
Diese strukturierte Vorgehensweise stellt sicher, dass die Lösung zu Lebensplanung und Risikoprofil passt.
Häufige Fehler bei der Kombination von BU und Altersvorsorge
- Zu niedrige BU-Rente angesetzt
- Fehlende Leistungsdynamik
- Unzureichende Gesundheitsangaben
- Falsche Laufzeit
- Keine unabhängige Tarifanalyse
- Überbewertung steuerlicher Vorteile bei gleichzeitiger Flexibilitätsreduktion
Wir vermeiden diese Fehler durch detaillierte Bedarfsanalyse und transparente Vertragsstruktur.
Fazit: Berufsunfähigkeitsversicherung und Altersvorsorge intelligent verbinden
Die Kombination aus Berufsunfähigkeitsversicherung und Altersvorsorge ist ein leistungsstarkes Instrument für ganzheitliche Absicherung. Sie schützt Einkommen, erhält Vermögensaufbau und kann steuerlich optimiert werden.
Entscheidend ist die präzise Abstimmung auf Berufsstatus, Einkommenssituation und langfristige Ziele. Mit einer strategisch entwickelten BU-Altersvorsorge-Kombination sichern wir finanzielle Stabilität heute und Vermögenssicherheit im Alter – ohne Kompromisse bei Leistungsqualität oder Transparenz.